
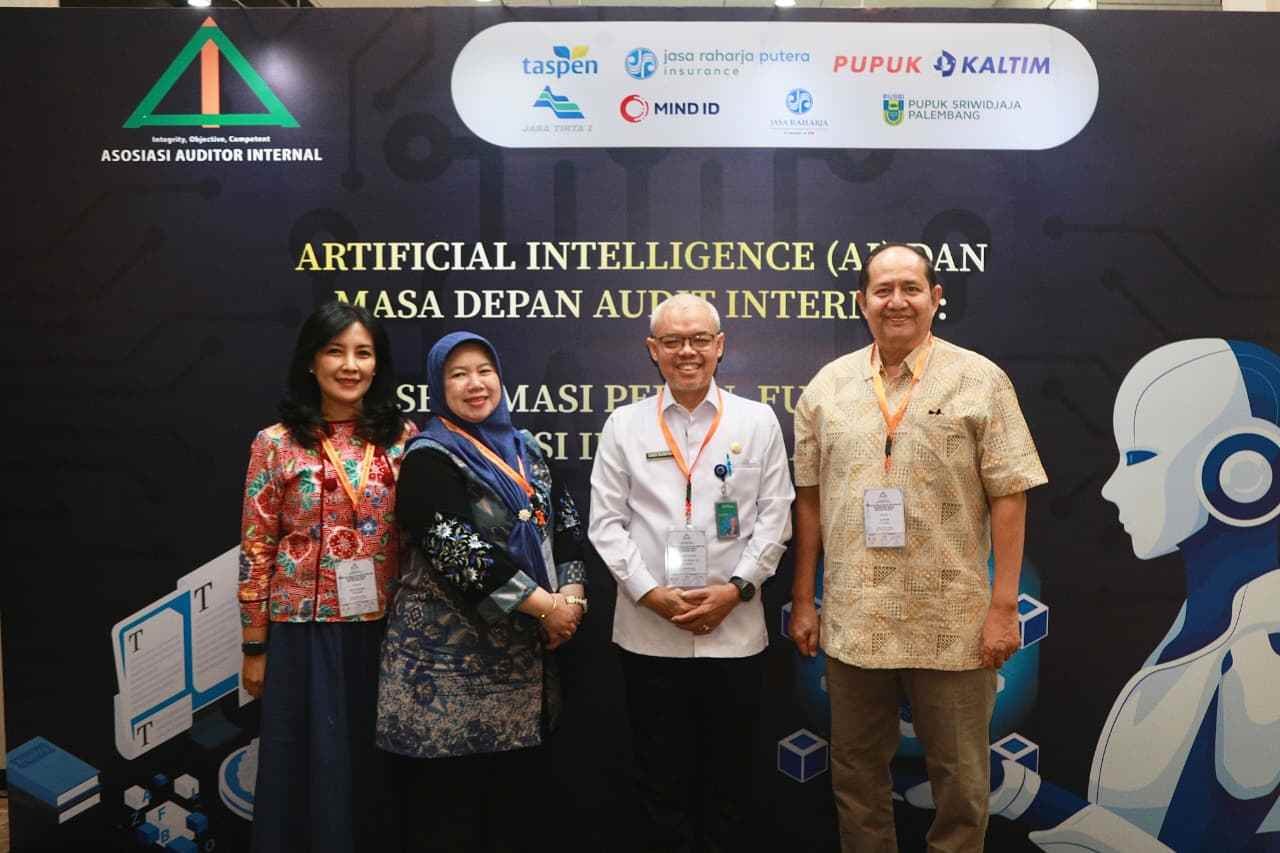
KABARPHATAS.COM, YOGYAKARTA – Pemanfaatan kecerdasan buatan atau artificial intelligence (AI) mulai mengubah cara auditor internal menjalankan fungsi pengawasan organisasi. Teknologi ini dinilai mampu membantu auditor mengolah data dalam jumlah besar, menemukan pola risiko, serta mempercepat proses analisis. Namun, hasil yang dihasilkan AI tetap membutuhkan penilaian profesional auditor sebelum digunakan sebagai dasar pengambilan keputusan.
Sekretaris Jenderal Kementerian Ketenagakerjaan (Kemnaker) Cris Kuntadi menyampaikan hal tersebut dalam Seminar Nasional Internal Audit 2026 di Yogyakarta, Selasa (29/9/2026). Menurut dia, perkembangan teknologi digital membuat organisasi menghadapi tantangan baru berupa meningkatnya volume dan kompleksitas data yang harus dianalisis.
Berbagai aktivitas organisasi, mulai dari pembayaran, pengadaan barang dan jasa, pengelolaan aset, perjalanan dinas, layanan digital hingga administrasi, menghasilkan data dalam jumlah besar yang terus berkembang. Kondisi tersebut membutuhkan pendekatan audit yang lebih adaptif dibandingkan metode konvensional.
“AI mempercepat analisis, data memperkuat assurance, sedangkan governance memastikan teknologi tetap berada dalam koridor akuntabilitas,” ujar Cris.
Melalui teknologi analisis data berbasis AI, auditor dapat melakukan penyaringan terhadap jutaan baris data untuk mengidentifikasi pola yang tidak lazim.



Sistem tersebut dapat membantu menemukan indikasi transaksi ganda, nilai transaksi yang ekstrem, pola pembayaran berulang, maupun aktivitas pengadaan yang memiliki karakteristik berbeda dari pola normal.
Meski demikian, Cris menegaskan bahwa temuan awal dari sistem AI tidak dapat langsung dianggap sebagai kesalahan atau pelanggaran. Hasil analisis teknologi tetap harus melalui proses pemeriksaan auditor dengan mempertimbangkan kualitas data, validitas model, keamanan informasi, serta konteks dari setiap transaksi.
“AI memberikan sinyal risiko; auditor melakukan validasi, memeriksa bukti, memahami konteks, menggunakan professional judgment, dan mengambil kesimpulan. AI membantu kita menentukan di mana harus melihat, tetapi auditor yang menentukan apa maknanya,” kata Cris.
Menurut dia, perubahan lanskap teknologi juga menuntut transformasi kompetensi auditor internal. Selain memahami metodologi audit, auditor kini perlu memiliki kemampuan dalam literasi data, analisis data, pemanfaatan AI, keamanan siber, berpikir kritis, komunikasi, serta pengambilan keputusan berbasis pertimbangan profesional.
Cris menilai penggunaan AI dalam audit bukan hanya persoalan penerapan teknologi, melainkan juga menyangkut bagaimana organisasi mengelola perubahan risiko akibat perkembangan digital.
Auditor internal dituntut memahami tata kelola penggunaan AI agar pemanfaatannya tetap transparan, dapat diaudit, dan memiliki dasar pertanggungjawaban yang jelas.
“AI bukan semata-mata soal teknologi. Yang ingin kita lihat adalah bagaimana AI mengubah lingkungan organisasi, mengubah profil risiko, dan pada akhirnya menuntut perubahan pada peran, fungsi, serta kompetensi auditor internal,” ujarnya.
Ia menambahkan, perkembangan teknologi tidak menghapus peran fundamental auditor sebagai pengawas independen dalam organisasi. Nilai profesional seperti integritas, objektivitas, kompetensi, skeptisisme profesional, dan akuntabilitas tetap menjadi prinsip utama dalam menjalankan fungsi audit.
“Teknologi akan terus berubah. Metode audit akan terus berkembang. Tetapi integritas, objektivitas, kompetensi, skeptisisme profesional, dan akuntabilitas harus tetap menjadi pegangan kita,” kata Cris.