
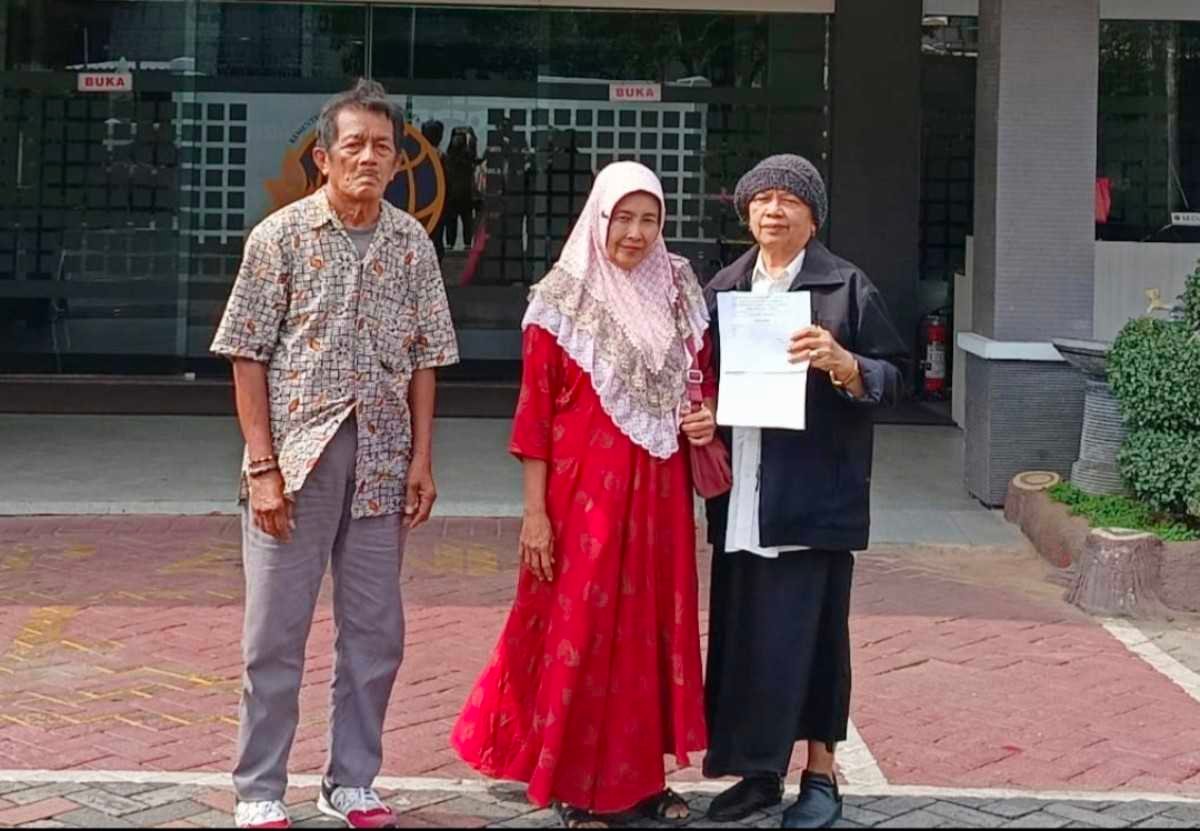
KABARPHATAS.COM, SURABAYA – Dugaan tumpang tindih data pertanahan di wilayah kerja Kantor Pertanahan (BPN) Surabaya 1 menjadi sorotan setelah seorang pemilik tanah berinisial IJ menemukan informasi penerbitan Hak Guna Bangunan (HGB) atas nama pihak lain pada lokasi yang diklaim sebagai tanah miliknya.
IJ meminta penjelasan mengenai dasar penerbitan hak tersebut, termasuk riwayat pengukuran, pemetaan, dan administrasi pertanahan yang mendasarinya.
Persoalan ini bermula ketika IJ hendak membayar tunggakan Pajak Bumi dan Bangunan (PBB) di Badan Pendapatan Daerah (Bapenda) Kota Surabaya untuk periode 2021–2026.
Nilai tunggakan yang disebut mencapai Rp220.100.952 itu mendorong IJ memastikan kembali kesesuaian letak objek pajak sebelum pembayaran dilakukan.
IJ kemudian melakukan pengecekan melalui layanan Sentuh Tanahku. Berdasarkan informasi yang diperoleh, pada lokasi tanah yang dimaksud tercatat penerbitan HGB atas nama dua orang berinisial KD dan KM pada 2008.



Temuan tersebut ditindaklanjuti dengan berkoordinasi ke Bapenda Kota Surabaya. IJ kemudian diarahkan untuk berkomunikasi dengan Dinas Perumahan Rakyat dan Kawasan Permukiman serta Pertanahan (DPRKPP), serta Badan Pengelolaan Keuangan dan Aset Daerah (BPKAD).
Menurut keterangan pihak IJ, DPRKPP menyebut lokasi tanah tersebut sesuai dengan peta blok atas nama IJ. Sementara itu, BPKAD disebut menyatakan bahwa lokasi yang dimaksud bukan merupakan aset Pemerintah Kota Surabaya.
Keterangan kedua instansi tersebut menjadi bagian dari dasar bagi IJ untuk meminta penelusuran lebih lanjut mengenai status hukum dan riwayat administrasi bidang tanah yang dipersoalkan.
Berdasarkan dokumen dan kronologi yang disampaikan pihak IJ, pada 2002 terdapat surat ukur (SU) dengan luas yang disebut sama dengan bidang tanah tersebut.
Setahun kemudian, pada 2003, disebut terbit Surat Keterangan Pendaftaran Tanah (SKPT) atas nama IJ, dengan Nomor Identifikasi Bidang (NIB) dan luas tanah yang diklaim sesuai.
Namun, pada 2008 muncul informasi mengenai penerbitan HGB atas nama KD dan KM di lokasi yang disebut memiliki luas dan letak yang sama.
IJ mempertanyakan dasar perubahan status hak yang menurut klaimnya sebelumnya merupakan Hak Milik, kemudian tercatat sebagai HGB atas nama pihak lain.
Pihaknya juga menyoroti dugaan perbedaan nomor, NIB, dasar hak, dan identitas pemilik dalam dokumen HGB yang dipersoalkan.
Di sisi lain, menurut pihak IJ, nama wajib pajak dalam administrasi perpajakan masih tercatat atas namanya hingga saat ini.
Kondisi tersebut mendorong IJ meminta pencocokan data perpajakan dengan dokumen pertanahan yang tersimpan di BPN Surabaya 1.